13 de março de 2015

A partir de 1º de abril, o requerimento do Seguro-Desemprego será, exclusivamente, via internet


A Superintendência Regional do Trabalho e Emprego em Goiás (SRTE/GO) informa que se encontra a disposição das empresas, no sitio eletrônico http://maisemprego.mte.gov.br, o aplicativo Empregador Web, que permite o envio de requerimentos do Seguro-Desemprego via internet.
Os empregadores devem informar digitalmente os requerimentos do Seguro-Desemprego, de forma individual ou por meio de arquivo gerado a partir dos sistemas de folha de pagamento da empresa.  Com isso, será possível a impressão do Requerimento Seguro-Desemprego pelo próprio Sistema, dispensando a necessidade de aquisição de formulários pré-impressos, atualmente obtidos em papelarias.
As empresas devem ficar avisadas que o novo procedimento será obrigatório a partir do dia 1º de abril do corrente ano, com a exigência do uso de Certificado Digital e dispensa dos carimbos de CNPJ da empresa e de Responsável, mas continua sendo obrigatória no respectivo campo a Assinatura e Identificação do Empregador.
Segundo o Superintendente Regional do Trabalho e Emprego em Goiás, Arquivaldo Bites, de posse do Requerimento Seguro-Desemprego emitido pelo sistema, o trabalhador quando procurar os postos de atendimento terá as suas informações já disponíveis no banco de dados do MTE, com isso, agiliza-se o processo de atendimento ao trabalhador e permite que as ações da intermediação de emprego e verificação de curso, possam ser melhor implementadas.
O Empregador Web faz parte do projeto E-Social, que pretende unificar o envio de informações pelo empregador em relação aos seus empregados. O objetivo é desburocratizar procedimentos, momento em que uma única informação atenderá a diversos órgãos do governo, dando transparência as diferentes obrigações trabalhistas, previdenciárias e tributárias.
“As mudanças que vem ocorrendo permitirá cruzar previamente as informações dos trabalhadores com outras bases de dados governamentais, assegurando maior segurança em casos de notificações pelo não cumprimento de requisitos legais para recebimento do benefício.” disse Arquivaldo Bites.

Fonte: Portal de Notícias Regionais - Rota Jurídica.
 

9 de março de 2015

Certidões cíveis e criminais podem ser retiradas on-line e gratuitamente


Imagem: Internet
Cumprindo determinação do Conselho Nacional de Justiça (CNJ), já está disponível ao público a emissão on-line de certidões negativas tanto no âmbito cível quanto no criminal. O cidadão, que não terá qualquer custo, poderá ter acesso aos sistemas de busca informatizados do 1º grau de todas as comarcas do Poder Judiciário goiano.
Ao assinar o Provimento 09/2015, que estabelece a expedição de certidões cíveis e criminais, o corregedor-geral da Justiça, desembargador Gilberto Marques Filho, levou em consideração a necessidade de promover a plena cidadania, democratizando ao cidadão o acesso a esse tipo de documento.
Para ter acesso ao sistema de certidões, basta acessar o site www.tjgo.gov.br e clicar em seção de serviços (lado esquerdo do site). Em seguida, em "Emissão de Certidões" e, por fim, em "Certidão Nada Consta". São solicitados o nome da pessoa interessada, o CPF, nome da mãe e data de nascimento, além do tipo de área desejado.
Caso haja cadastro positivo, o sistema vai remeter o usuário ao Cartório Distribuidor da comarca local e, assim, a certidão não será emitida. A autenticidade das certidões eletrônicas também poderá ser verificada pela internet. 
Fonte: Tribunal de Justiça do Estado de Goiás.

4 de março de 2015

Produtores agropecuários não precisam de registro no CREA


Imagem: Internet

O Conselho Regional de Engenharia, Arquitetura e Agronomia (CREA) não tem legitimidade para exigir de empresas que atuam na revenda de produtos agropecuários e agrotóxicos a inscrição e o pagamento de anuidades, pois estas não são atividades privativas de engenheiro agrônomo. A 7ª Turma do TRF da 1ª Região adotou essa tese para reformar sentença que, ao analisar mandado de segurança impetrado pela Associação do Comércio do Piauí, indeferiu o pedido para que seus associados fossem desobrigados do registro no CREA do Piauí, bem como do pagamento de anuidade.
Em apelação, a empresa recorrente sustentou, entre outras alegações, que a atividade de comércio de produtos agropecuários e agrotóxicos não demanda a atuação do engenheiro agrônomo, razão pela qual o CREA/PI não pode exigir deles a inscrição e o pagamento de anuidade.
A Turma concordou com as alegações da apelante. Em seu voto, o relator, desembargador federal Amílcar Machado, destacou que a exigência de registro em conselho profissional está subordinada à atividade básica da empresa ou em relação àquela pela qual preste serviços a terceiros. “Não é razoável exigir dos associados da impetrante, que atuam na revenda de produtos agropecuários e agrotóxicos, a inscrição e o pagamento de anuidades de atividades que não são privativas do profissional engenheiro agrônomo, descritas no art. 7º da Lei 5.194/66”, disse.
O magistrado citou precedentes do próprio TRF1 no sentido de que “a mera possibilidade de contratação de engenheiro não obriga a empresa a registrar-se na entidade competente para a fiscalização da profissão. Do contrário, as empresas teriam que se filiar a tantos Conselhos quantos fossem as espécies de profissionais habilitados no quadro de seus empregados”.
Assim, a Turma, por unanimidae, deu provimento à apelação para conceder a segurança, determinando que os associados da impetrante no desempenho de atividades de comércio de produtos agropecuários e agrotóxicos sejam desobrigados de registro e pagamento de anuidades do CREA/PI,.

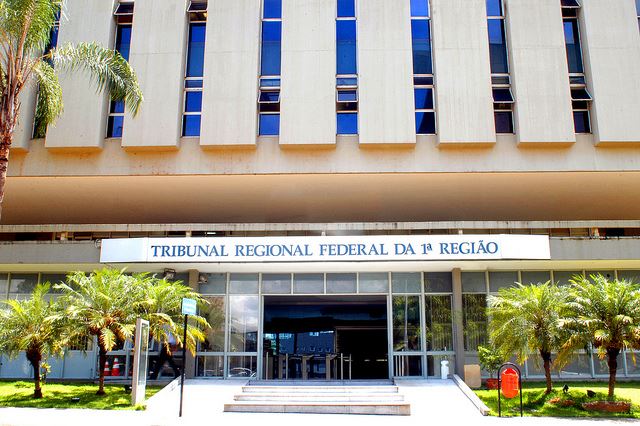
Fonte: Tribunal Regional Federal da 1ª Região.

Exigência de contribuição sobre produção rural configura bitributação


Imagem: Internet

A 7ª Turma do TRF da 1ª Região confirmou, por unanimidade, sentença que determinou à Fazenda Nacional que se abstenha de exigir do autor da ação, produtor rural, a contribuição social incidente sobre receita bruta de comercialização da produção rural de empregador pessoa física, nos termos do artigo 25, I e II, da Lei 8.212/91. Segundo a decisão, tal cobrança configuraria bitributação.
Em apelação, a Fazenda Nacional argumentou que, na hipótese, “não há que se falar em inconstitucionalidade do artigo 25 da Lei 8.212/91, na redação dada pela Lei 10.526/01, conforme postulado na inicial, uma vez que o mesmo se mostra em evidente conformidade com os preceitos da Constituição”. Por essa razão, “são devidas as contribuições sociais incidentes sobre a receita bruta da comercialização de produtos pelo empregador rural pessoa física a partir da entrada em vigor da Lei 10.256/01, em 10/07/2001”, complementou.
Por fim, a recorrente salientou que, segundo a sentença, os produtores rurais pessoas físicas com empregados seriam contribuintes da COFINS. “Ora, a equiparação do produtor rural à empresa somente tem validade para os fins da própria Lei de Custeio, não expandindo sua ficção jurídica aos demais tributos, entre eles a COFINS. Desta forma, é imperioso destacar que o produtor rural pessoa física, apesar de equiparado a empresa pela legislação de custeio da previdência, não é contribuinte da COFINS, pois nos termos do artigo 1º da LC 70/91, somente o é a pessoa jurídica, ou as a ela equiparadas pela legislação do imposto sobre a renda”, analisou.
Decisão - Todas as alegações apresentadas pela Fazenda Nacional foram rejeitadas pela Turma. Em seu voto, a relatora, juíza federal convocada Maria Cecília de Marco Rocha, ressaltou que, recentemente, o Supremo Tribunal Federal (STF), consolidou entendimento da inconstitucionalidade do art. 1º da Lei 8.540/92.
“Entendeu-se, dessa forma, que a incidência da referida exação sobre a comercialização de produtos agrícolas pelo produtor rural, pessoa natural, configura bitributação, ofensa ao princípio da isonomia e criação de nova fonte de custeio sem lei complementar”, esclareceu a relatora, pois se estaria “exigindo do empregador rural, pessoa natural, a contribuição social sobre a folha de salários, como também, tendo em conta o faturamento, da COFINS, e sobre o valor comercializado de produtos rurais (Lei 8.212/91, art. 25), quando o produtor rural, sem empregados, que exerça atividades em regime de economia familiar, só contribui, por força do disposto no art. 195, § 8º, da CF, sobre o resultado da comercialização da produção".
Além disso, reputou-se que "a incidência da contribuição sobre a receita bruta proveniente da comercialização pelo empregador rural, pessoa natural, constituiria nova fonte de custeio criada sem observância do art. 195, § 4º, da CF, uma vez que referida base de cálculo difere do conceito de faturamento e do de receita." (- Informativo STF nº 573, 1º a 5 de fevereiro de 2010).
Com tais fundamentos, a Turma negou provimento à apelação.

Fonte: Tribunal Regional Federal da 1ª Região.